2026/09/13–09/20 無人機產業週報:反制走向分層化,自主飛行跨越商業門檻
本週無人機產業呈現兩條主線:高速巡飛彈與FPV威脅推動軟硬殺、攔截機及指管平台整合;自主飛行、eVTOL與公共安全應用則由展示邁向標準化營運。台灣具零組件優勢,但仍須補足抗干擾、量產驗證與法規場域。
本週產業主軸由單機性能轉向分層防禦、抗干擾自主與規模化營運。
Key points
- 反無人機進入多層攔截競賽
- 自主飛行開始接受長程驗證
- 指管與資料鏈成系統勝負手
- eVTOL商業化由試飛轉向營運
- 台灣須補量產與場域驗證缺口
Highlights
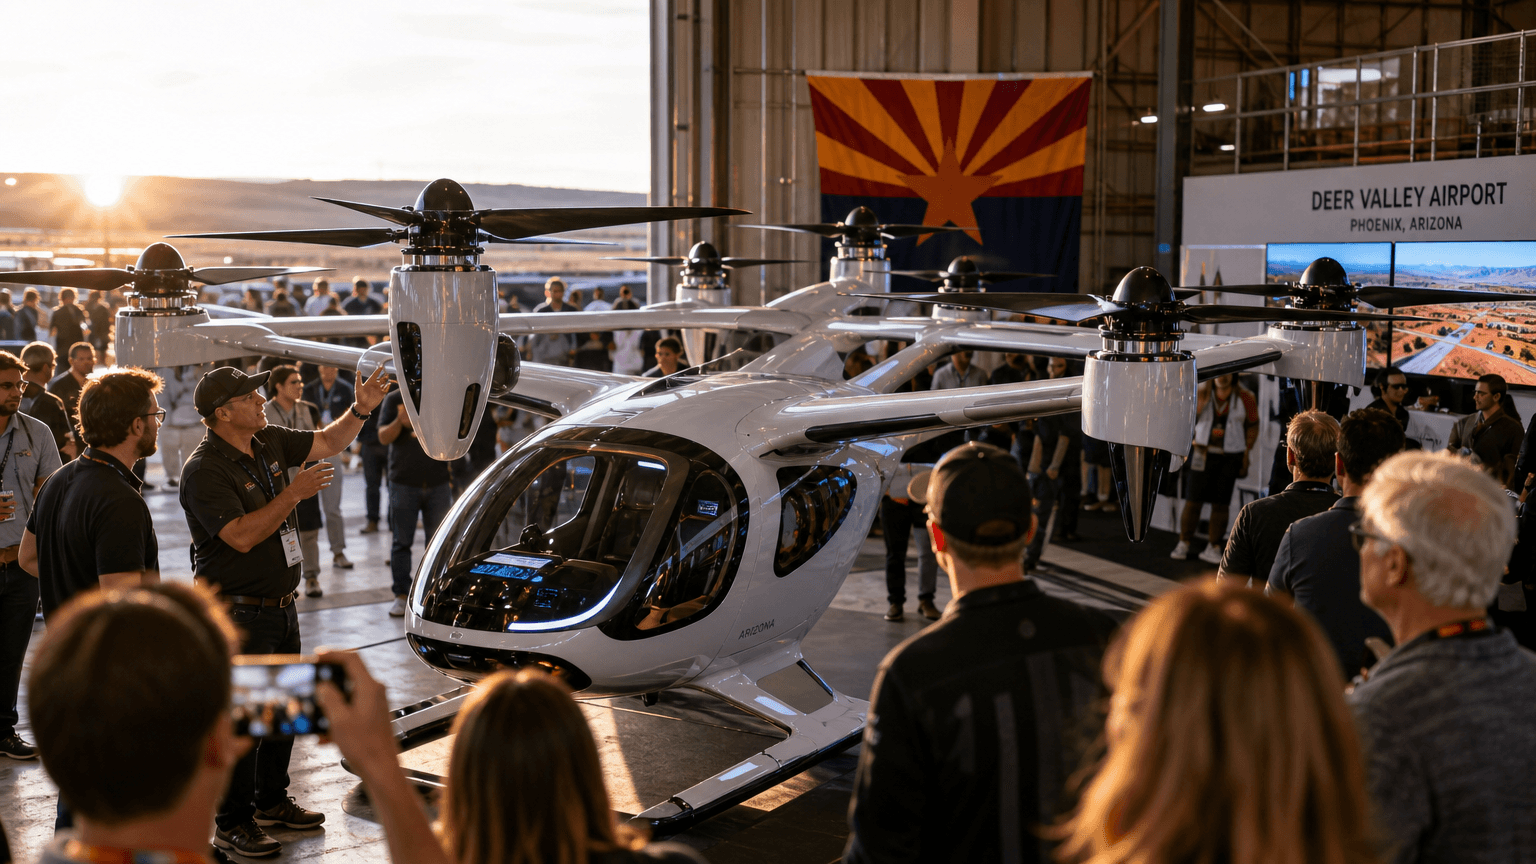
- Joby J208完成3,199英里跨美自主飛行,安全駕駛全程0次操作控制裝置。
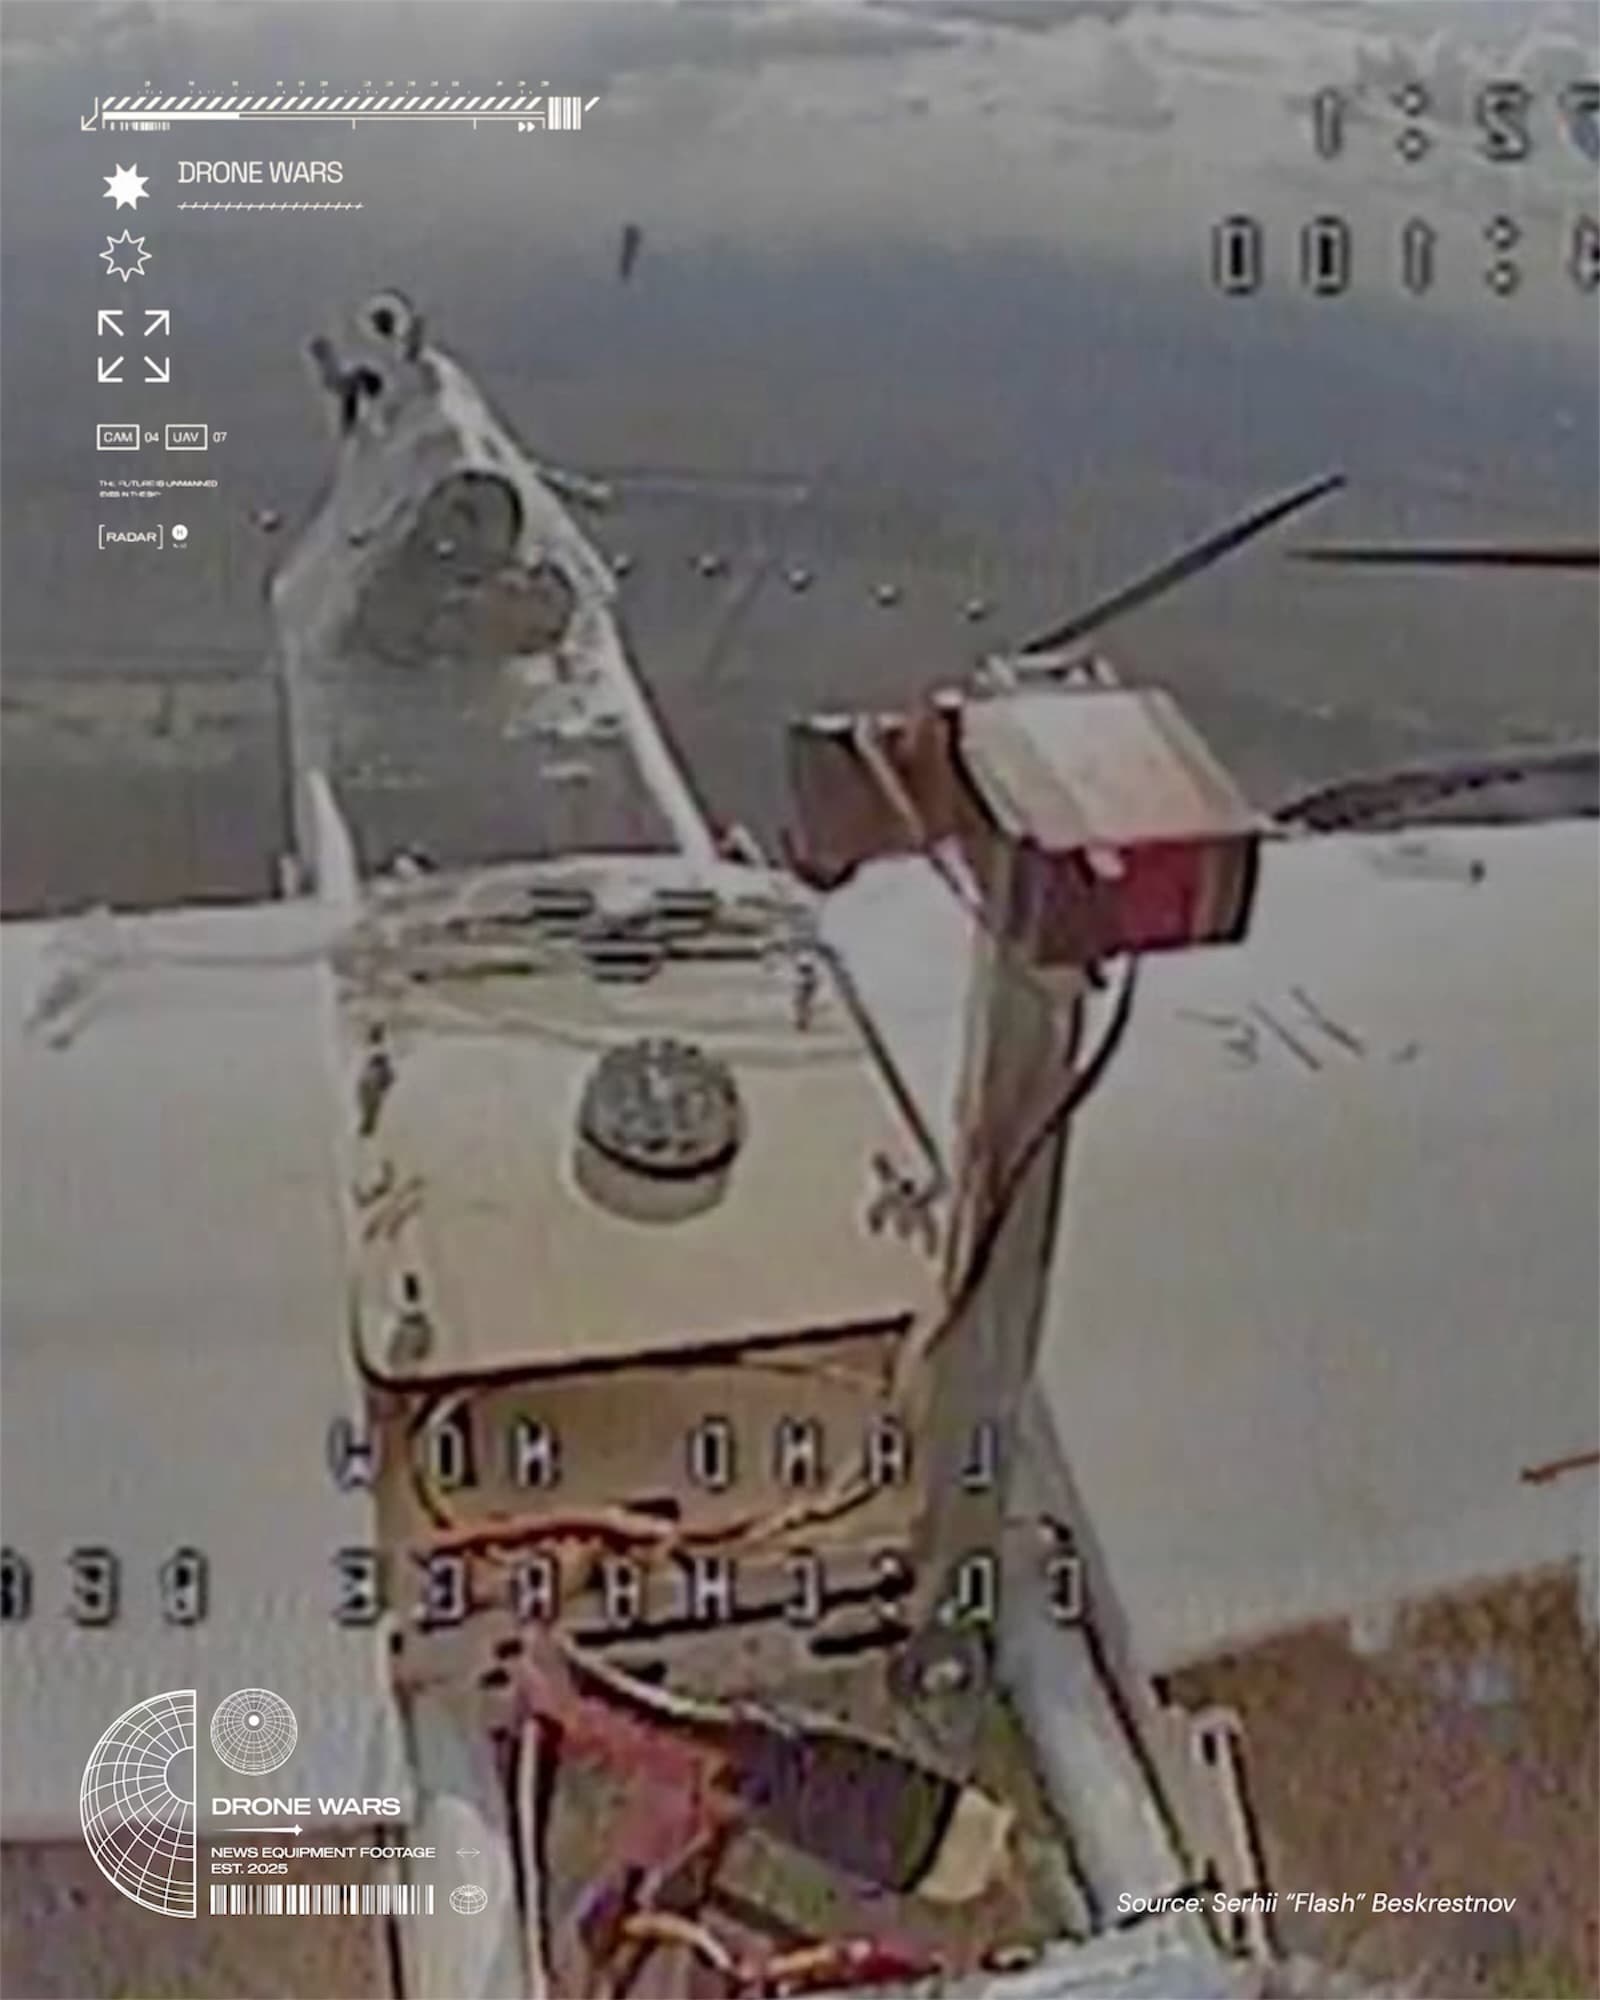
- 烏克蘭部署高速攔截無人機,公開畫面據稱記錄約600 km/h的Geran-5遭攔截。
- Perseus Defense展示Mk-III Harpe,每枚成本約$2,500,可攔截25 kg以下無人機。
- DroneShield完成美國JIATF-401計畫下DroneSentry-X Mk2的安裝與驗收。
- 美國空軍將FQ-42A Vengeance與FQ-44A Fury列為首批CCA,目標在2032年前部署500架。
本週焦點
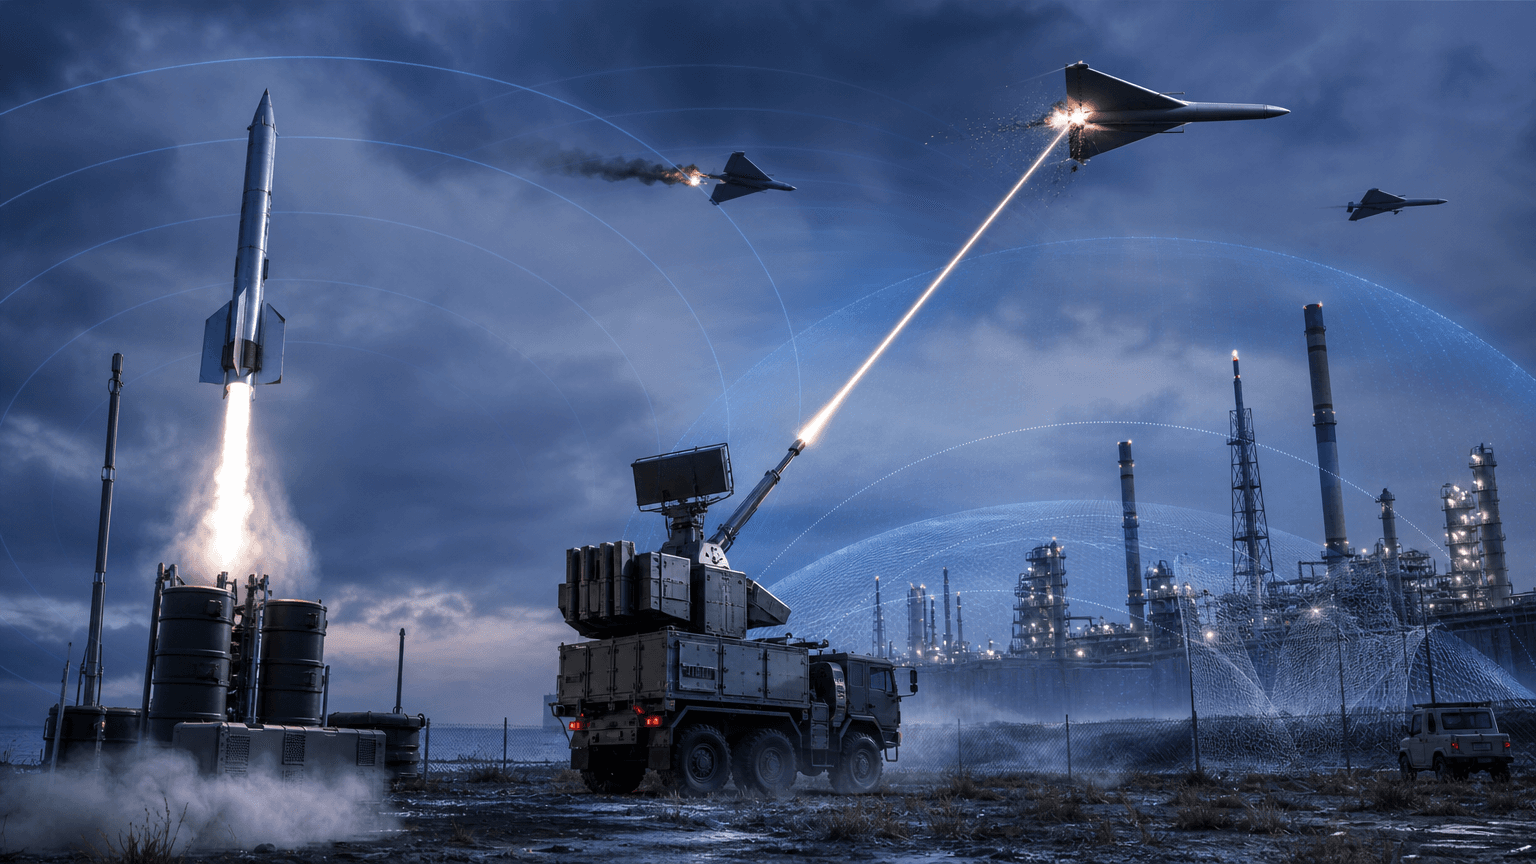
本週最明確的產業訊號,是無人機競爭已從「誰能飛」轉向「誰能在受干擾環境持續執行任務,以及誰能用可負擔成本攔下對手」。烏克蘭投入可對抗約600 km/h Geran-5的高速攔截無人機,與Perseus Defense每枚約$2,500、射程2 km的Mk-III Harpe,分別代表高速追擊與低成本動能防禦。兩者共同指向一個現實:面對大量廉價目標,傳統高價防空飛彈無法單獨承擔成本交換,反無人機必須形成感測、干擾、攔截與近迫防護的分層架構。
另一條主線則是自主航空逐步跨過技術展示階段。Joby J208完成3,199英里、滑行至降落100%自主的跨美飛行,安全駕駛全程0次操作控制裝置,最遠由2,323英里外監督;同時Joby也在北德州以實際航線蒐集FAA認證資料。這顯示未來市場價值不只在飛控演算法,而在遠端監督、空域資料、維修制度及責任歸屬能否共同被監管機關接受。
反無人機從單項裝備走向成本分層
本週各國方案幾乎涵蓋完整交戰鏈。中國展示的70 mm系統以40 km雷達、最多30枚飛彈及4.5 km最大交戰高度形成機動火力;Northrop Grumman則推進Raid Hunter 50mm近炸彈藥。更近距離的方案包括俄羅斯Paseka以12具發射裝置,在10–30 m內射出4 × 4 m尼龍網;英國DEODE定向能系統則不直接摧毀機體,而是攻擊攝影機與光電感測器,特別針對不易受射頻干擾的光纖FPV。
這些技術並非互相取代,而是對應不同成本與接戰距離。遠端雷達與飛彈負責高速、高威脅目標,攔截無人機處理Shahed級巡飛彈,定向能、機砲與網捕則保護基地、車隊及關鍵設施。DroneShield完成美國JIATF-401計畫下DroneSentry-X Mk2安裝與驗收,更說明採購端已由產品展示轉向系統驗收與部署。
對台灣而言,真正缺口不是再做一款干擾槍,而是建立可測量的分層防禦效能:在沿海、機場、電廠與外島等場景,分別定義偵測率、誤警率、接戰時間及單次攔截成本。台灣光電、雷達、馬達與精密機械供應鏈具備基礎,卻需要共同指管介面與常態化紅隊測試,才能避免各子系統彼此孤立。
抗干擾自主與指管平台成為核心資產
烏克蘭WIY Drones提出的無GPS自主攔截系統,由SkyMap融合雷達與感測器軌跡、SineLink以地面信標網路定位,再由機載AI與熱影像執行終端導引,且彈頭仍由操作員確認。這套架構反映自主化的產業方向:機器負責高速感知與追蹤,人類保留致命決策授權。相對地,俄軍Molniya疑似採用機械羅盤導航,證明抗干擾不必然等於昂貴技術;低成本機械備援、慣性導航、地形比對與量子導航,未來可能依任務風險混合配置。
平台層面,Thales推出HexaForce數位C2平台,主打NATO與盟軍跨領域整合;VisionWave的ARGUS則企圖連結衛星、地面感測器、AI威脅評估及HF視距外指管。產品能否接入共同資料鏈,正在成為比單一載具規格更重要的競爭門檻。美國空軍將FQ-42A Vengeance與FQ-44A Fury列為首批CCA,並以2032年前部署500架為目標,也意味有人/無人協同將進入大量裝備與軟體持續更新階段。
台灣若只以「國產率」衡量成果,容易忽略互操作性。未來國產無人機、反無人機與ISR載台應採開放式任務介面,並預先納入加密資料鏈、斷鏈自主及盟友標準。如此才能讓雷達、光電酬載、攔截器與指揮所形成可替換的系統,而非一次性專案。
商業自主化由飛行器延伸至營運體系
Joby本週密集在德州進行航線飛行、垂直起降展示並建立45,000-square-foot營運基地,顯示eVTOL商業化的重心已從原型機轉向基地、維修與認證。其與Toyota近十年的製造合作,尤其值得台灣注意:汽車業的流程設計、品質管理和量產能力,正被導入航空器產線。另一方面,SkyCourier UX以Cessna 408為基礎,具約2,722公斤載重、1,667公里航程及1,006公尺跑道起飛能力,反映大型無人貨機可透過既有機體降低開發風險。
公共服務也開始出現規模化範例。辛辛那提警方的無人機快速應變計畫一年支援11,000通911報案,以22架駐站無人機覆蓋全市90%,將反應時間從20分鐘壓縮至2分鐘內。其關鍵並非某一架飛機,而是駐站密度、派遣軟體、視距外飛行許可與證據管理。FAA在100座機場部署SAI地面態勢感知系統,並朝220座推進,也顯示有人航空、無人機與地面車輛資料將逐步匯入同一套數位空域。
台灣服務業者若仍以單次航拍、巡檢計價,毛利將持續承壓;下一階段應轉向駐站服務、資料訂閱、設備維護及任務軟體。Skydio預告September 23發表新一代飛行機器人與任務軟體,正是觀察「硬體銷售」能否進一步轉為持續性軟體收入的重要指標。
產業觀察與下週展望
本週市場看似由軍用需求主導,背後其實是同一套能力向軍民兩端擴散:抗干擾導航可服務離島物流,數位指管可延伸至警消派遣,被動光電偵測也能保護機場與風場。台灣的優勢在電子、光學、複材與製造速度,弱點則是測試資料不足、訂單規模破碎,以及關鍵材料依賴進口。戰略金屬供應風險已提醒業者,永磁材料、鋰電池與通訊元件的來源管理,必須與飛控研發同等優先。
下週首先應關注September 23的Skydio Ascend,檢視新品是否強化AI自主、NDAA合規及任務軟體;其次是Joby實際航線資料如何被FAA轉化為認證要求。中期則可觀察加拿大與烏克蘭擴充產能的百年合作架構,以及Nov 9-10登場的AUVSI Defense。對台灣廠商而言,接住去紅化訂單的前提已不只是報價,而是能提出可追溯材料、資安設計、量產節拍與場域驗證紀錄。
What it means for Taiwan
本週對台灣業者的核心意義,是市場正從單機採購轉向「載具、感測、指管、維修與驗證」整體能力。零組件廠應補齊材料追溯、NDAA合規及備援來源;系統商則須投入抗干擾導航、開放介面與分層反制。服務業者可由單次飛行轉向駐站派遣、資料訂閱及長期維運,並利用嘉義、台南等場域累積可供國際客戶採信的實證資料。
FAQ
Reviewed and published by the LAETimes editorial desk ·